Полезни Статии за Успешно Управление на Вашия Бизнес
Как да подготвите складовия и счетоводния си софтуер за въвеждането на SAF-T в българия
От 1 януари 2026 г. започва задължителното прилагане на новите изисквания за данни в стандартизиран електронен формат. Първата група, включваща около 470 от най-големите предприятия, ще трябва да се адаптира бързо. Счетоводният и складовият софтуер ще играят ключова роля в този процес.
Системите трябва да обменят данни с НАП, за да осигурят правилното функциониране на новите изисквания. Неподготвените данни могат да доведат до сериозни рискове, включително отхвърлени файлове и санкции до 15 000 лв. Планирането и проверката на системите, номенклатурите и документите е от съществено значение.
В тази статия ще предоставим общ преглед на петгодишния процес на внедряване, който ще обхване почти целия бизнес до 1 януари 2030 г. Практичните действия за подготовка ще бъдат основен акцент.
Ключови изводи
- Задължението за новия електронен формат започва на 1 януари 2026 г.
- Счетоводният софтуер трябва да обменя данни с НАП.
- Неподготвените данни могат да доведат до санкции.
- Планирането е ключово за успешното внедряване.
- Процесът ще обхване почти целия бизнес до 2030 г.
Въведение в SAF-T и неговото значение
Започвайки от 1 януари 2026 г., предприятията ще трябва да следват новите изисквания. SAF-T, или стандартен одитен файл, представлява международен стандарт за електронен обмен на данни. Той е разработен от Организацията за икономическо сътрудничество и развитие и се адаптира към българските правила.
Този стандартизиран електронен формат обединява счетоводна данъчна информация в структуриран XML формат. Данните, предоставяни към НАП, са в машинночетим вид, което позволява на данъчните органи да извършват ефективен одит.
Навременната подготовка е от съществено значение. Страните като Португалия, Франция и Полша вече са преминали през този процес, което подчертава важността на бързата адаптация.
| Държава | Опит с SAF-T | Година на внедряване |
|---|---|---|
| Португалия | Успешно внедряване | 2009 |
| Франция | Процес на адаптация | 2014 |
| Полша | Внедряване в ход | 2016 |
Основни изисквания и регулаторна рамка
С новите правила, които ще влязат в сила на 1 януари 2026 г., предприятията трябва да се адаптират. Основната нормативна уредба е заложена в данъчно-осигурителния процесуален кодекс (ДОПК). Чл. 71з определя задължените лица и изключенията, докато чл. 71и описва съдържанието на стандартния одитен файл.
Важно е да се спомене, че чл. 71к урежда сроковете, подаването и корекциите на данните. Според §17 от преходните разпоредби на закона държавния бюджет за 2025 г., въвеждането на новите изисквания ще бъде поетапно между 2026 и 2030 г.
Структурата и техническите изисквания на SAF-T се утвърдяват със заповед на изпълнителния директор нап. Важно е предприятията да следят актуализациите, които ще бъдат публикувани към юли 2026 г.
- Чл. 71з от ДОПК – задължени лица и изключения.
- Чл. 71и от ДОПК – съдържание на SAF-T.
- Чл. 71к от ДОПК – срокове и подаване.
- §17 от закона за държавния бюджет – поетапно въвеждане.
- Актуализации от НАП – следете последните публикации.
Подготовка за SAF-T в България
С настъпването на 2026 г. предприятията ще трябва да се съобразят с новите изисквания. Процесът на адаптация изисква задълбочена проверка на счетоводните, складовите, търговските и банковите системи. Разделените системи често не поддържат необходимата детайлизация, което може да затрудни отчетността.
Интегрираната база данни улеснява проследимостта между документ и счетоводен запис. Ето някои ключови елементи, които да имате предвид:
- Започнете с начална оценка на системите, тъй като подготовката изисква месеци, а не дни.
- Проверете счетоводния софтуер, складовата платформа, банковите връзки и търговските модули.
- Установете дали всеки документ може да се свърже с фактура, плащане, складово движение и счетоводна операция.
- Създайте регистър на липсващите полета, несвързаните документи и неясните номенклатури.
- Планът трябва да включва отговорни служители, тестова среда и контролни срокове преди първия задължителен отчет.
Задължения и график на въвеждането на SAF-T
На 1 януари 2026 г. започва новият етап за големите предприятия. Първата група включва компании, които към декември 2023 г. имат нетни приходи продажби над 300 млн. лв. или данъци и осигуровки над 3,5 млн. лв.
Следващата стъпка ще се случи на 1 януари 2027 г., когато ще се включат предприятия с показатели за 2024 г. През 2028 г. прагът ще бъде намален до над 15 млн. лв. нетни приходи продажби или над 1,5 млн. лв. данъци и осигуровки за 2025 г.
Крайната дата за всички предприятия, включително средни или малки, е 1 януари 2029 г. На 1 януари 2030 г. ще се включат и микропредприятията, регистрирани по ЗДДС.
„Важно е да знаете коя година възниква задължението според категорията на предприятието.“
Съобразявайте се с ключовите дати и срокове за подаване, за да избегнете санкции и проблеми с отчетността.
Видове SAF-T файлове и срокове за подаване
В началото на 2026 г. започва прилагането на новите изисквания за подаване на файлове. Предприятията трябва да бъдат подготвени за различни типове файлове, които ще подават редовно.
Месечен, годишен и файл при поискване
Съществуват три основни типа файлове, които предприятията трябва да подготвят:
- Месечен файл: Този файл се подава до 14-о число следващия месец и включва счетоводни записи, фактури и плащания.
- Годишен файл: Файлът за дълготрайните активи трябва да бъде подаден до 30 юни на следващата година, включително данни за придобивания и движения.
- Файл при поискване: Този файл се предоставя на приходната администрация в срок от 14 дни само при проверка или ревизия. Той трябва да съдържа материални запаси, складови локации, партиди и движения за изискан период.
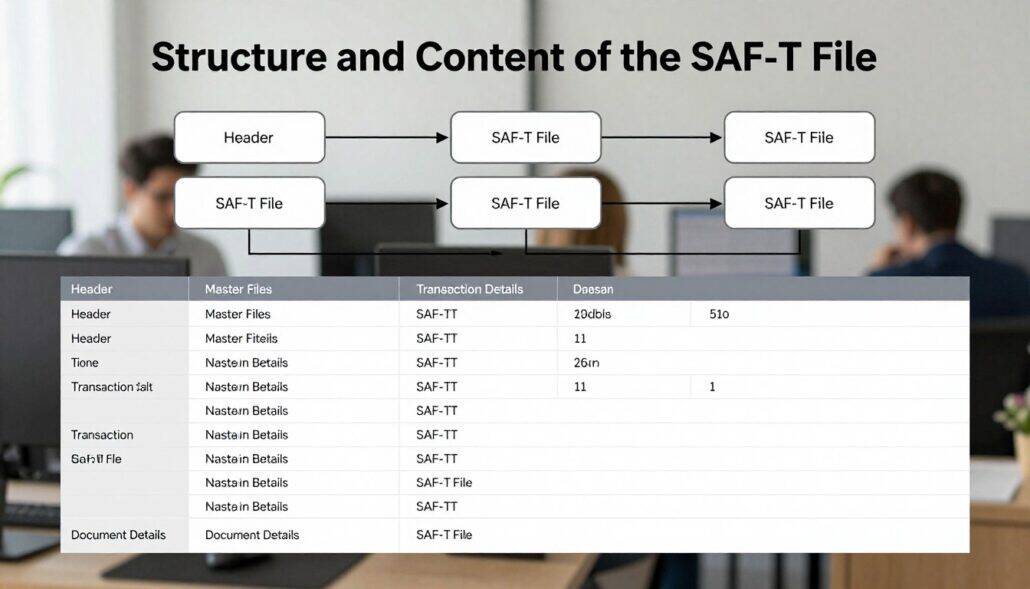
Структура и съдържание на SAF-T файла
С новите изисквания, които влизат в сила през 2026 г., предприятията трябва да бъдат готови за новата структура на SAF-T файла. Този файл ще съдържа важна информация, разделена на основни секции.
Основни секции
Основните секции на SAF-T файла включват:
- Header: Секцията съдържа идентификация на дружеството, отчетен период, валута и софтуер.
- MasterFiles: Тук се съхраняват сметки, клиенти, доставчици, продукти, активи и мерни единици.
- GeneralLedgerEntries: Секцията обхваща счетоводните записи през периода, включително идентификатори, дати, дебит и кредит.
Детайли по фактурите и данните за плащания
Фактурите трябва да съдържат детайли като количество, единична цена, мерна единица и данъчна ставка. Освен това, плащанията и документите ще бъдат свързани в XML файла, включително при файлът при поискване.
Промени и актуализации в схемата на SAF-T
С наближаването на 2026 г. предприятията трябва да се подготвят за новите изисквания. Версия V_1.0.2, която влиза в сила от 1 април 2026 г., ще променя изискванията към XML структурата и техническата валидация. Тези промени са резултат от становища на софтуерни производители и одиторски компании.
Актуалната схема съдържа важна информация, която предприятията трябва да прегледат. Важно е да се знае каква информация съдържа новата структура, за да се избегнат проблеми при подаването на данни.
НАП е коригирала XSD схемата, за да отговори на нуждите на бизнеса. Предприятията ще бъдат насърчени да следят официалните обновления към юли 2026, вместо да разчитат на стари експорти. През първите шест месеца ще се прилага преходна логика, но това не отменя задължението за точни данни.
| Промяна | Описание | Дата на влизане в сила |
|---|---|---|
| Версия V_1.0.2 | Промяна на XML структурата и валидацията | 1 април 2026 |
| Корекции на XSD | Актуализация след становища | Към юли 2026 |
| Преходна логика | Прилагане на новите изисквания | Първите шест месеца |
Корекции и гратисен период при подаване на SAF-T файлове
С приближаването на 2026 г. предприятията трябва да бъдат подготвени за корекции в отчетите. Първите шест месеца след старта на новите изисквания предлагат важен гратисен период. В този период, грешките в подадените файлове могат да се поправят.
Корекцията извършва чрез подаване на нов, заместващ файл за съответния период. За първата група, файловете за цялата 2026 г. могат да се коригират до края на февруари 2027 г. Това означава, че предприятията имат време да се уверят, че информацията е точна.
Процес на корекция и заместване на файловете
- Чрез подаване нов заместващ файл, грешките в отчетния период могат да се поправят без изтриване на първоначалната информация.
- За задължения, възникнали януари 2026, срокът за корекции е до края на февруари 2027 г.
- Корекцията извършва чрез нов файл за съответния период, дори когато първият файл е технически отхвърлен.
- Първите шест месеца дават възможност за адаптация, но не освобождават от своевременно подаване.
- Важно е да се разграничат правилата за 2026 г. от бъдещите етапи, включително задълженията към декември 2026.
Санкции при неспазване на изискванията
През 2026 г. новите правила ще влязат в сила. Неспазването на изискванията може да доведе до сериозни санкции. Важно е да знаете какви санкциите как се прилагат при неподаване на файлове в установения срок.
За юридически лица и еднолични търговци, имуществената санкция варира от 5 000 до 15 000 лв. В случай на повторно нарушение, глобата нараства до 10 000-30 000 лв.
Физическите лица също могат да бъдат глобени, с наказания от 500 до 2 000 лв. в зависимост от конкретното нарушение.
За да се избегнат санкции, е препоръчително да се внедрят автоматични проверки, да се създаде календар на сроковете и да се назначи отговорно лице за подаването на необходимите документи.
Подготовка на счетоводния софтуер за SAF-T
В контекста на предстоящите промени, е необходимо да се адаптира счетоводният софтуер. НАП не изисква задължителна смяна на софтуера, но системата трябва да може да експортира информация в изисквания формат. Интегрираната система ще проследява връзката между документите и счетоводните записи.
Качеството на първичните записи е от съществено значение, тъй като то определя качеството на експорта. Предприятието няма автоматично задължение да сменя счетоводния софтуер, но трябва да осигури XML експорт по схемата на НАП.
Важно е да се проверят главната книга, оборотите, салдата и данъчните кодове. Автоматизацията ще намали ръчното въвеждане на фактури, особено при компании с много документи месечно.
Препоръчително е да се извърши тестов експорт с реални операции и последваща проверка преди подаването до НАП.
Адаптиране на складовия софтуер за подаване на SAF-T
С настъпването на новите регулации, предприятията трябва да адаптират своите складови системи. Отчитането и проследимостта на материалните запаси стават ключови аспекти. Складовият софтуер трябва да осигури точност и надеждност на данните.
Отчитане и проследимост на материални запаси
Системата трябва да поддържа наличности, движения, партиди и локации. Всеки документ трябва да съдържа информация за дата, количество и мерна единица. Интеграцията между складовите и счетоводните системи е важна, за да се избегнат несъответствия.
Интеграция между складови и счетоводни системи
Разделените системи могат да създадат рискове. Интеграцията ще предотврати разминавания между складови наличности и счетоводни записи. При файл при поискване, данните за материалните запаси трябва да бъдат извлечени в рамките на 14 дни.
„Интегрирането на системите е ключово за точността на данните.“
Значението на точността и качеството на данните
С настъпването на новите изисквания, точността на данните става изключително важна. Неправилно подадената информация може да доведе до сериозни проблеми при одитите. SAF-T позволява сравнение между счетоводни записи, първични документи, плащания и ДДС регистри. Тази интеграция осигурява по-добра прозрачност и контрол.
Всеки ред от фактурата трябва да съдържа:
- Количество
- Цена
- Мерна единица
- Данъчна ставка
Детайлната документация, включваща договори, приемо-предавателни протоколи и банкови доказателства, е ключова за правилното счетоводно отчитане.
„Качеството на данните е свързано с риска от технически валиден, но икономически неправилен файл.“
Препоръчително е да се извършват месечни проверки за:
- Липсващи документи
- Дублирани номера
- Разминавания между количества и стойности
Тази проактивна стратегия ще помогне на предприятията да поддържат високо ниво на отчетност и да избегнат потенциални санкции.
Картографиране на сметкоплана към номенклатурите на НАП
В контекста на новите изисквания, свързването на сметкоплана с кодовете на НАП става наложително. Всеки индивидуален сметкоплан трябва да се свърже с приложимите кодове от националния сметкоплан. Официалните номенклатури съдържат хиляди стандартизирани кодове, които ще улеснят отчетността.
Например, сметката „Разходи за външни услуги“ е относително ясна и лесна за картографиране. Въпреки това, обобщената сметка „Други разходи“ изисква по-дълбок анализ на характера на операцията. За да избегнете проблеми, е важно да премахнете или уточните неизползвани сметки преди генерирането на първия файл.
Картографирането трябва да се документира и одобри от счетоводителя. Освен това, тестовете с операции от реални периоди ще осигурят необходимата точност.
| Сметка | Код от НАП | Коментар |
|---|---|---|
| Разходи за външни услуги | 1234 | Ясно картографиране |
| Други разходи | 5678 | Изисква анализ |
| Непредвидени разходи | 9101 | Проверка на необходимостта |
Подготовка на вътрешните процеси и обучение на персонала
С оглед на предстоящите промени, обучението на персонала става приоритет. Ранното обучение е от решаващо значение, тъй като намалява корекциите и риска при проверки. Счетоводителите и складовите служители трябва да бъдат запознати с новите изисквания.
Обучението ще обхване изискванията към фактури, плащания, складови движения и счетоводни операции. Счетоводителите трябва да разбират не само сумата, но и причината за операцията. Складовите служители ще бъдат обучени да въвеждат коректни количества, мерни единици, партиди и локации.
Ще бъдат създадени процедури за месечна комуникация между счетоводство, склад, продажби и управление. Проследимостта на данните ще се тества чрез конкретен документ, който трябва да води до плащане, складово движение и счетоводен запис.
| Процес | Отговорно лице | Честота |
|---|---|---|
| Обучение на счетоводители | Мениджър счетоводство | Месечно |
| Обучение на складови служители | Мениджър склад | Месечно |
| Проследимост на данни | Контролер | Седмично |
Влиянието на SAF-T върху данъчните и счетоводни практики
С приближаването на 2026 г., е важно да се разбере как новите изисквания ще повлияят на данъчните и счетоводни практики. SAF-T не отменя ДДС дневниците и текущите декларации. Вместо това, той добавя нови елементи към отчетността.
Данните ще се подават по-подробно от обобщените справки. Подава се главна книга, фактури ред по ред и плащания. Това означава, че предприятията ще трябва да осигурят точност и детайлност в отчетите си.
- Отговорът на въпроса saf-t заменя ддс е ясен: не, текущите декларации и дневници продължават да се подават.
- SAF-T добавя подробна главна книга, фактури ред по ред, плащания и структура на сметкоплана.
- Паралелното подаване увеличава нуждата от автоматични проверки и единни данни.
- Месечното подаване ограничава счетоводното приключване със задна дата.
- Данъчните и счетоводните екипи ще трябва да координират данните за ДДС, активи, запаси и плащания.
Насоки за успешна интеграция и автоматизация
Към 2026 г. е наложително предприятията да обновят своите софтуерни решения. Интегрираната система съхранява склада, счетоводството и активите в една база данни. Това осигурява автоматично генериране на необходимите файлове с проследимост.
Разделените системи изискват допълнителни доработки и проверки. За успешна интеграция, следвайте следните стъпки:
- Инвентаризация на системите: Прегледайте интерфейсите и данните, използвани от предприятието.
- Свързване на данни: Интегрирайте клиенти, доставчици, фактури, плащания и складови движения.
- Картографиране на сметкоплана: Осигурете автоматична проверка на салда, дебит и кредит.
- Тестови файлове: Използвайте файлове, валидирани по актуалната XSD схема на НАП.
- Определяне на отговорности: Назначете отговорник и създайте резервна процедура и календар преди 14-о число на следващия месец.
Подготовка за SAF-T в България: Ключови съвети и насоки
С новите регулации, които влизат в сила, предприятията трябва да бъдат готови за предизвикателствата. От 2026 г. първата група предприятия ще подава стандартния одитен файл към НАП. Важно е да се избере подходящ софтуер, който да поддържа необходимите формати и изисквания.
При избора на софтуер, е важно той да генерира Standard Audit File for Tax в XML формат. Системата трябва да поддържа актуалните изисквания на НАП, включително детайлни фактурни редове и проследимост на данните.
Някои често задавани въпроси включват:
- Какво означава SAF-T за избора на софтуер?
- Какви срокове важат през първите шест месеца?
- Какво е файлът при поискване и как се коригират данни?
Доставчикът на софтуер трябва да демонстрира картографиране на сметки, фактури ред по ред, плащания, активи и складови наличности. Изборът на софтуер трябва да отчита коя година възниква задължението и дали предприятието е средно или малко.
Заключение
С приближаването на новите регулации, предприятията трябва да осъзнаят важността на точността в отчетността. Няма да е достатъчно просто да се спазват сроковете. Нетни приходи продажби, категорията и датата, които към декември определят коя година възниква задължението, ще бъдат от съществено значение.
Предприятията ще подават месечен файл до 14-о число следващия месец и годишен файл до 30 юни следващата година. Файлът за данъчни цели изисква точна счетоводна данъчна информация, свързани системи и проверени номенклатури. Чрез подаване нов заместващ файл могат да се коригират грешки, когато корекцията извършва чрез правилния процес на НАП.
Важно е редовно да се проверяват указанията към юли 2026 и актуалната схема, утвърдена със заповед на изпълнителния директор на НАП. Тази проактивна стратегия ще помогне на предприятията да поддържат високо ниво на отчетност и да избегнат потенциални санкции.
FAQ
Какво представлява SAF-T?
Защо е важна навременната подготовка?
Какви са основните изисквания за SAF-T файловете?
Какви са сроковете за подаване на SAF-T файлове?
Какви санкции могат да бъдат наложени при неспазване на изискванията?
Как мога да подготвя счетоводния си софтуер за SAF-T?
Как да адаптирам складовия софтуер за подаване на SAF-T?
Какво е значението на точността на данните?
Как да картографирам сметкоплана към номенклатурите на НАП?
Как да подготвя вътрешните процеси и обуча персонала?
Разгледайте още: софтуер и услуги
Прочетете още: Станете незаменими в работата
Харесва ли ви съдържанието ни? Направете ни предпочитан източник в Google:
Добави като предпочитан източник в Google